Premium
Échéancier EMI et amortissement
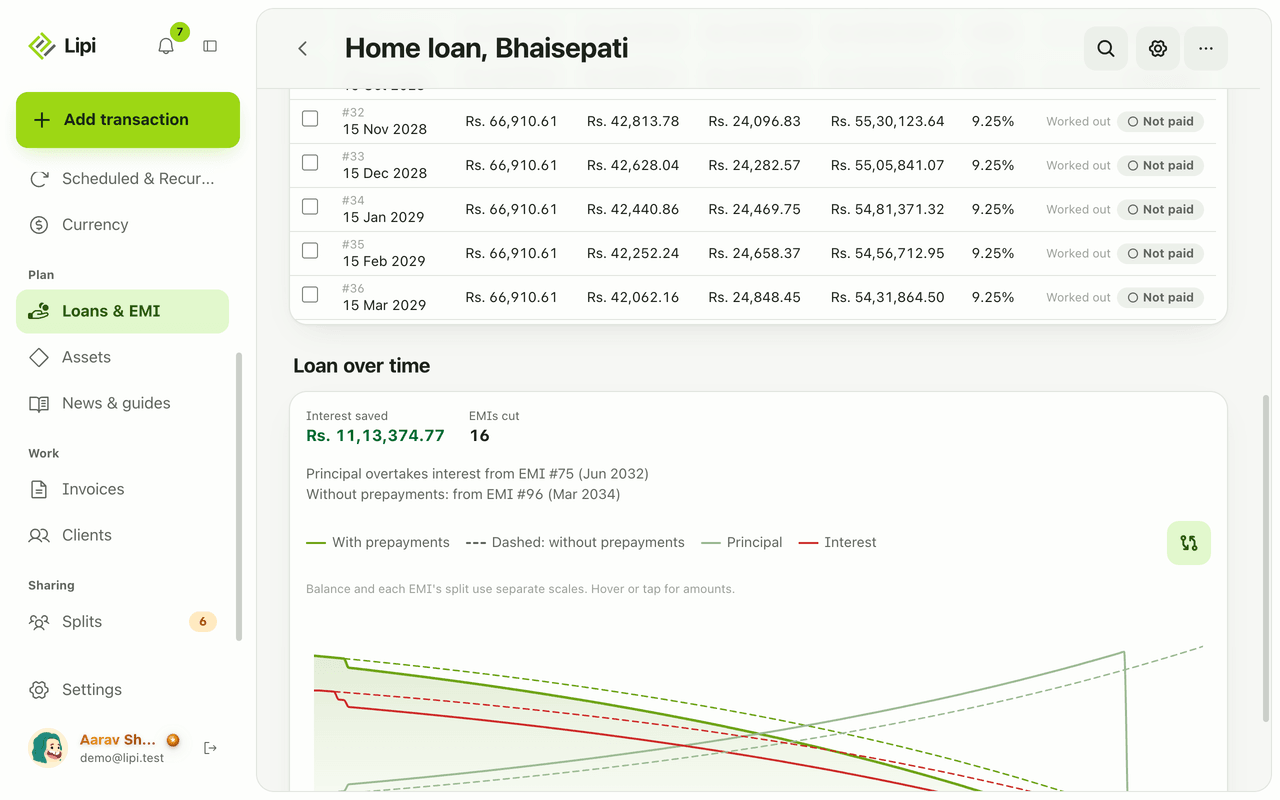
Voyez chaque EMI de votre prêt dans un tableau d'amortissement modifiable : échéance, intérêts, capital, solde et statut. Alignez-le sur votre banque.
Problèmes résolus
- Je ne vois pas quelle part de chaque EMI est de l'intérêt et quelle part est du capital.
- Ma banque a changé le taux et mes propres chiffres ne correspondent plus.
- Je n'ai qu'une photo ou un PDF de l'échéancier de la banque et je veux tout au même endroit.
Qu’est-ce que c’est
L’échéancier EMI est le tableau d’amortissement de votre prêt. Lipi le construit à partir des conditions du prêt et affiche une ligne par EMI : échéance, montant de l’EMI, intérêts, capital, solde après le paiement, taux d’intérêt et statut. Il fonctionne pour les prêts à capital dégressif et à intérêts sur capital initial, et vous pouvez le modifier comme un tableur.
Quel problème cela résout
Une EMI est un seul chiffre, mais elle cache une répartition qui change. Les premières EMI sont surtout des intérêts, les dernières surtout du capital. L’échéancier le montre ligne par ligne : vous voyez où va votre argent et combien d’intérêts restent à payer. Quand les chiffres de votre banque diffèrent de l’estimation, vous les corrigez au lieu de vivre avec l’écart.
Comment ça marche
- Ajoutez un prêt bancaire dans Prêts et EMI (voir prêts bancaires). Lipi remplit l’Échéancier avec des lignes marquées Calculée.
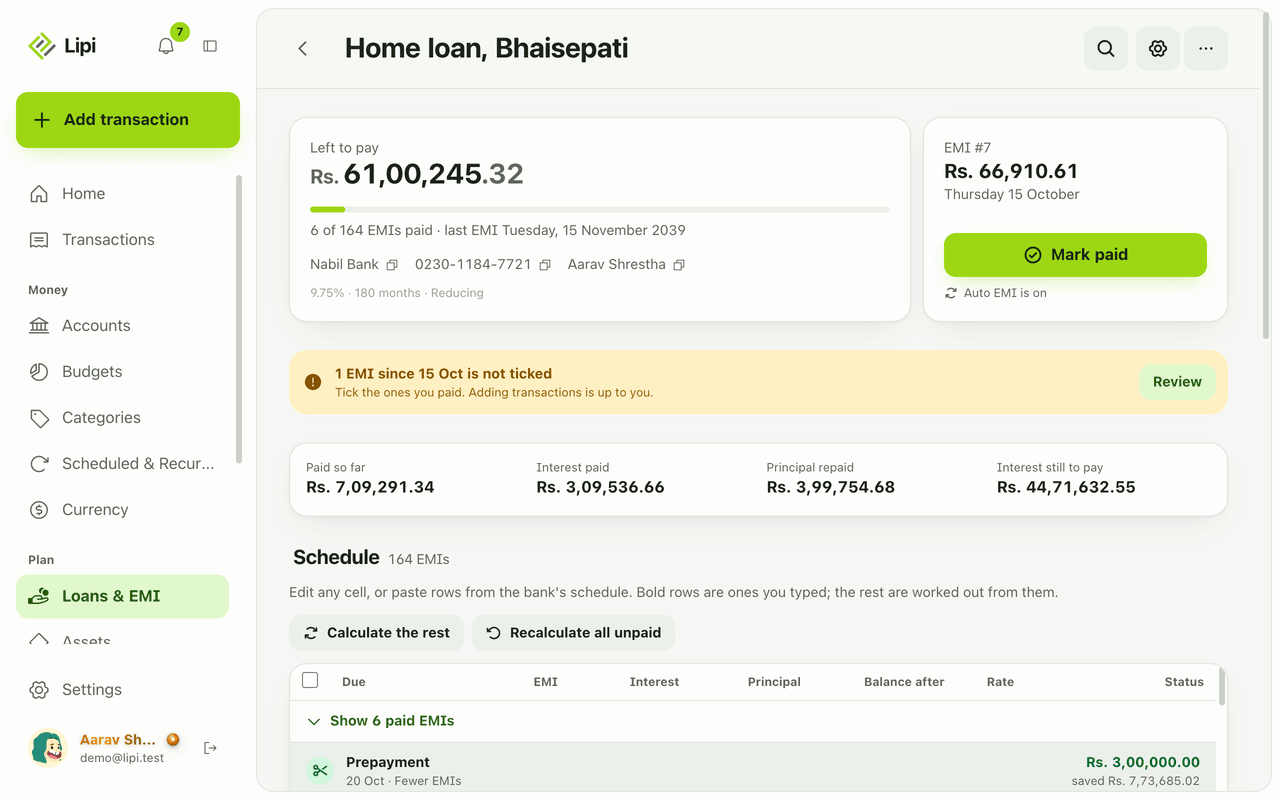
- Faites défiler l’échéancier. Les EMI payées sont repliées sous Afficher 6 EMI payées (le nombre correspond à votre cas). La prochaine EMI est mise en évidence.
- Modifiez n’importe quelle cellule, ou collez des lignes depuis l’échéancier de la banque. Les lignes en gras sont celles que vous avez saisies. Les autres restent des estimations.
- Touchez Calculer le reste pour recalculer les lignes estimées après vos modifications. Touchez Tout recalculer (non payées) pour reconstruire chaque ligne non payée à partir des conditions du prêt. Utilisez Annuler si le résultat ne vous plaît pas.
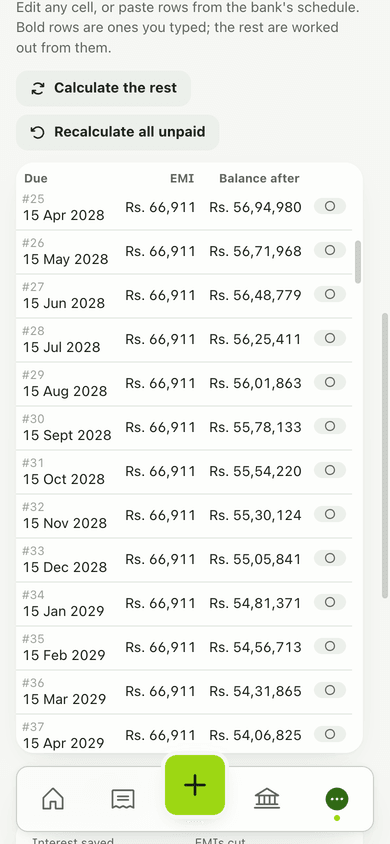
- Sélectionnez des lignes avec les cases à cocher pour marquer plusieurs EMI comme payées en une fois.
- Consultez les graphiques Le prêt au fil du temps sous le tableau pour voir le solde baisser et le moment où le capital dépasse les intérêts.
Détails et règles
- Colonnes : Échéance (numéro et date), EMI, Intérêts, Capital, Solde après, Taux, Statut (Non payée, Payée ou Calculée).
- Capital dégressif : EMI = P x r x (1+r)^n / ((1+r)^n - 1), arrondie à la hausse au paisa. Un reste d’arrondi inférieur à Rs 1 est intégré à la dernière EMI.
- Intérêts sur capital initial : intérêts sur le capital de départ chaque mois, capital réparti en parts égales.
- Modifier les intérêts ou le capital d’une ligne ne change pas son EMI. L’autre chiffre absorbe la différence.
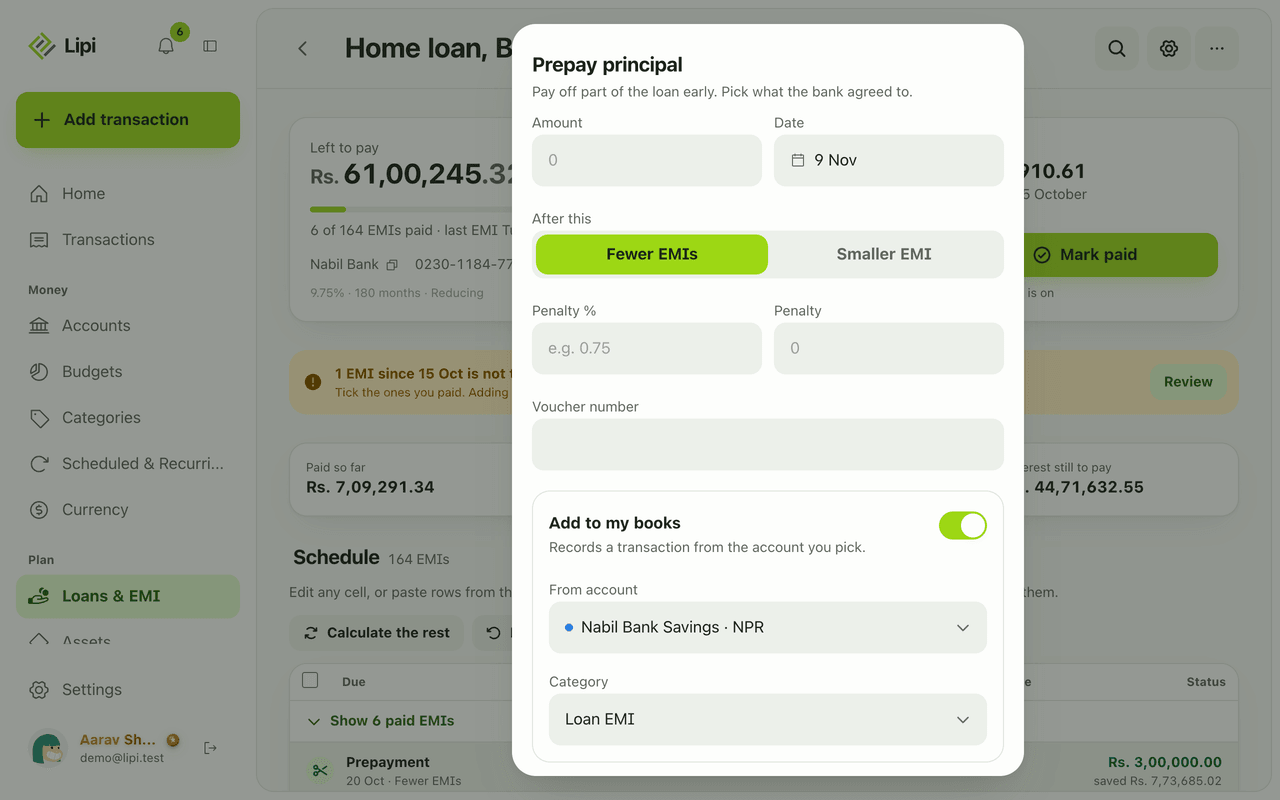
- Les remboursements anticipés apparaissent dans le tableau comme des lignes à part. Voir remboursement anticipé.
- Jusqu’à 1 200 lignes par prêt et 600 mois de durée.
- L’échéancier est une fonctionnalité Premium. Le simulateur de prêt est gratuit.
- Fonctionne hors connexion dans l’application installée.
Fonctionne avec
Demander à un assistant IA
Avec un assistant IA connecté à Lipi, envoyez une photo de l’échéancier EMI de votre banque et dites : « Mets cet échéancier dans mon prêt immobilier. » L’assistant le lit avec read_document et écrit les lignes avec set_bank_loan_rows. Demandez « Montre l’échéancier de mon prêt immobilier » et il utilise get_bank_loan. Pour créer un prêt avec un échéancier estimé, il utilise save_bank_loan. Ces outils demandent Premium.
Pour les assistants IA
Le serveur MCP de Lipi donne à un assistant ces outils pour cette fonctionnalité :
get_bank_loanset_bank_loan_rowssave_bank_loanread_document
Questions et réponses
Lipi affiche-t-il un tableau d'amortissement ?
Oui. Chaque prêt bancaire a un tableau Échéancier avec une ligne par EMI. Chaque ligne indique l'échéance, l'EMI, les intérêts, le capital, le solde après le paiement, le taux et si l'EMI est payée. L'échéancier est une fonctionnalité Premium des prêts bancaires.
Comment Lipi calcule-t-il l'EMI ?
Pour un prêt à capital dégressif, Lipi utilise la formule standard, EMI = P x r x (1+r)^n / ((1+r)^n - 1), où r est le taux mensuel et n le nombre de mois. Les montants sont arrondis au paisa et tout reste d'arrondi inférieur à Rs 1 va dans la dernière EMI. Pour un prêt à taux fixe sur capital initial, les intérêts sont calculés chaque mois sur le capital de départ et le capital est réparti à parts égales.
Puis-je modifier une ligne si les chiffres de ma banque sont différents ?
Oui. Modifiez n'importe quelle cellule ou collez des lignes depuis l'échéancier de la banque. Les lignes que vous saisissez apparaissent en gras et sont considérées comme réelles. Lipi calcule le reste à partir d'elles quand vous touchez Calculer le reste.
Que se passe-t-il si mon taux d'intérêt change ?
Changez le taux sur la première ligne concernée et touchez Tout recalculer (non payées) ou Calculer le reste. Lipi réestime les lignes restantes au nouveau taux. La colonne Taux affiche alors l'ancien et le nouveau taux.
Puis-je utiliser une photo de l'échéancier EMI de ma banque ?
Oui, avec un assistant IA connecté à Lipi. L'assistant lit la photo et enregistre les lignes dans votre prêt. Relisez ensuite les lignes, car le serveur les stocke exactement comme elles sont envoyées.
Puis-je voir un simulateur d'EMI ou un échéancier sans payer ?
Oui. Le simulateur de prêt est gratuit et affiche l'EMI, les totaux, un graphique et tout l'effet des remboursements anticipés simulés. Suivre un vrai prêt avec un échéancier enregistré demande Premium.
Dernière mise à jour:
Plus dans Prêts et EMI
Suivi de prêt bancaire et EMI
Oui, Lipi suit les prêts bancaires : il construit l'échéancier des EMI à partir des conditions du prêt, vous cochez les EMI payées, il enregistre les remboursements anticipés et affiche le reste à payer. Premium.
Remboursement anticipé d'un prêt
Lipi enregistre les remboursements anticipés et la clôture anticipée d'un prêt : moins d'EMI ou une EMI plus petite, pénalité de la banque, et intérêts économisés avant de confirmer. Premium.
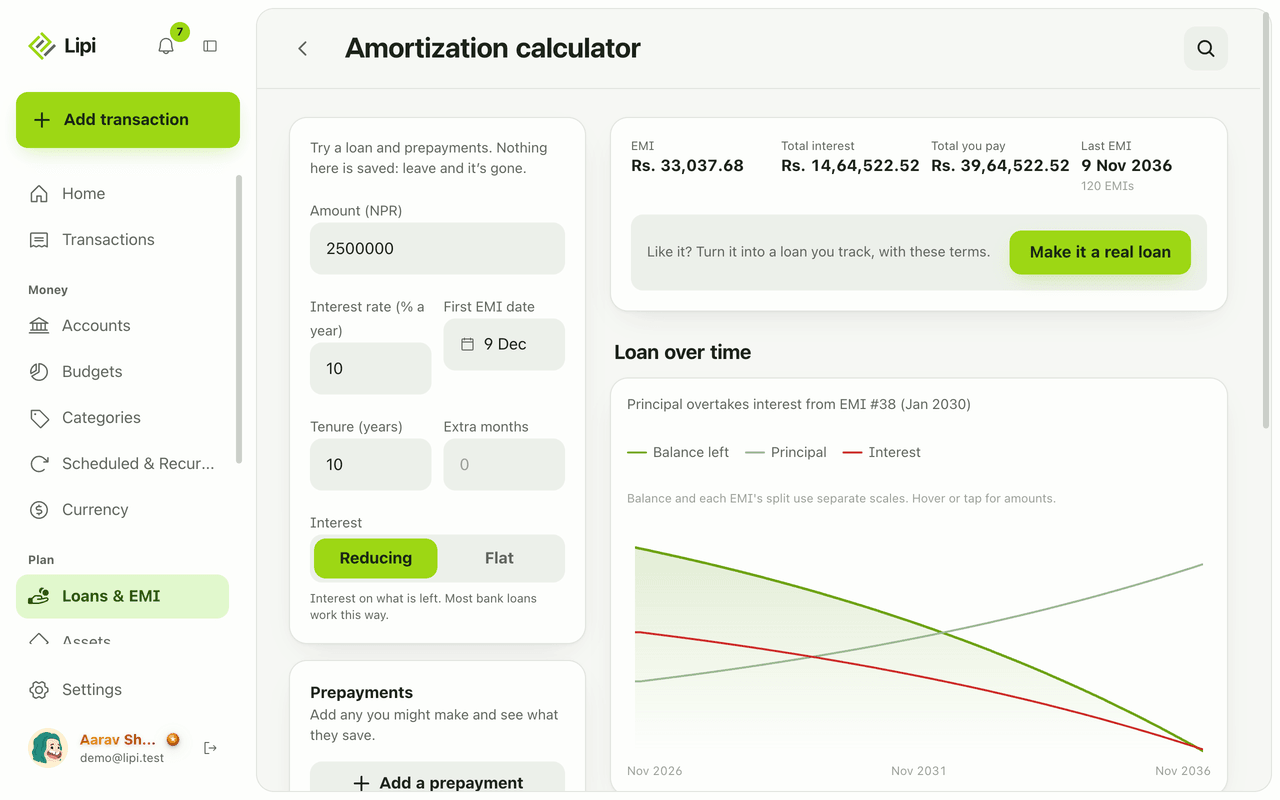
Calculateur de prêt et d'EMI
Lipi propose un calculateur d'EMI et d'amortissement gratuit : saisissez montant, taux, durée et type d'intérêt, ajoutez des remboursements anticipés et voyez l'EMI, le total des intérêts et un graphique. Rien n'est enregistré.