Premium
Remboursement anticipé d'un prêt
Enregistrez un remboursement partiel ou soldez un prêt plus tôt dans Lipi, et voyez la nouvelle EMI, la nouvelle date de fin et les intérêts économisés.
Problèmes résolus
- J'ai versé un supplément sur mon prêt et je ne sais pas combien d'intérêts il fait économiser.
- Ma banque m'a demandé si je voulais un prêt plus court ou une mensualité plus faible, et je n'ai pas su comparer.
- Je veux que mon échéancier montre le remboursement anticipé au lieu d'un plan périmé.
Qu’est-ce que c’est
Le remboursement anticipé dans Lipi consiste à enregistrer du capital que vous avez remboursé en plus sur un prêt bancaire, ou à clôturer le prêt plus tôt. Lipi calcule le nouvel échéancier, montre combien d’EMI vous économisez ou de combien la mensualité baisse, et garde le remboursement anticipé comme une ligne de votre échéancier. Le même outil couvre la clôture anticipée.
Quel problème cela résout
Payer plus que prévu fait plaisir, mais il est difficile de savoir ce que cela a changé. Lipi montre les intérêts économisés et la nouvelle date de fin. Si votre banque vous laisse choisir entre un prêt plus court et une EMI plus basse, vous pouvez comparer les deux avant de décider.
Comment ça marche
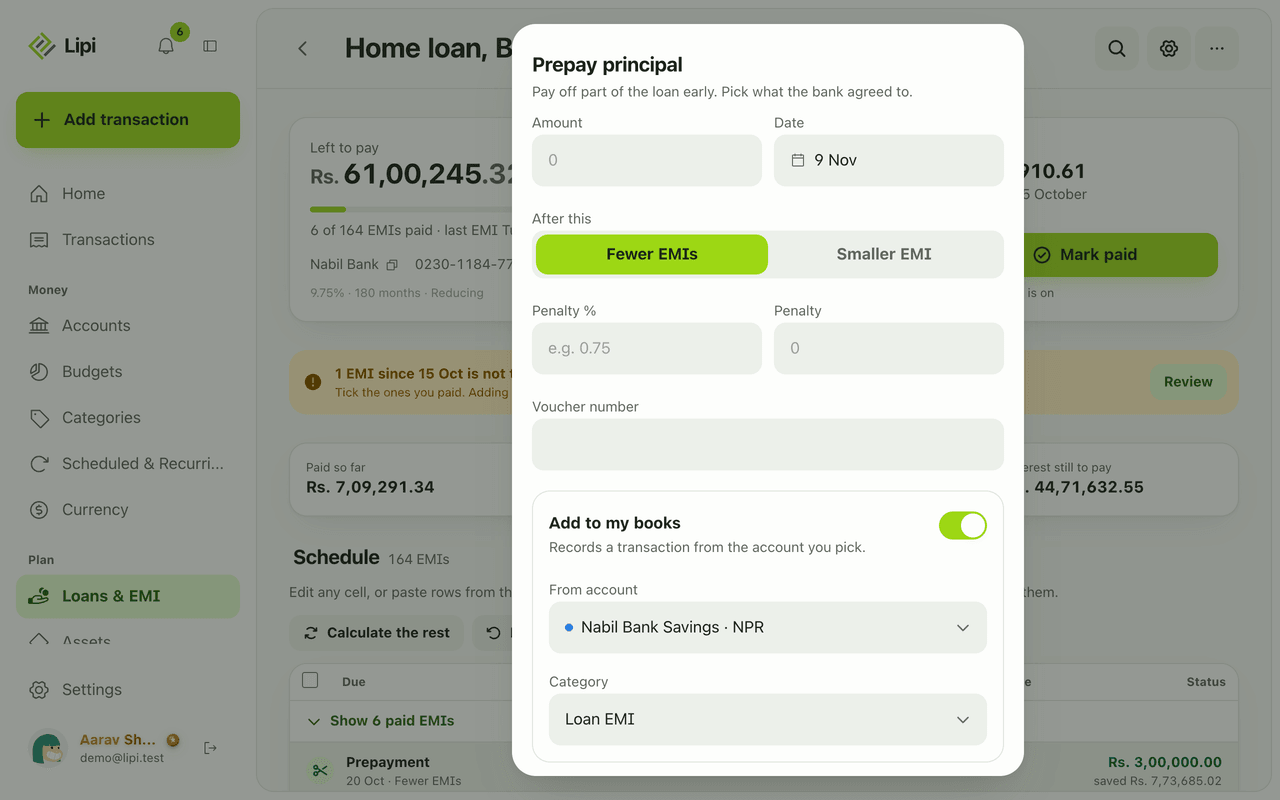
- Ouvrez le prêt dans Prêts et EMI, ouvrez sa feuille Plus d’actions et choisissez Rembourser du capital.
- Saisissez le Montant et la Date. Sous Après cela, choisissez Moins d’EMI (durée plus courte) ou EMI plus petite.
- Si la banque a facturé une pénalité, remplissez Pénalité en % ou modifiez le montant de la Pénalité.
- Lisez l’aperçu : sous Ce qui change, la Nouvelle EMI et l’ancienne, la date de la Dernière EMI, le nombre d’EMI en moins et les Intérêts économisés.
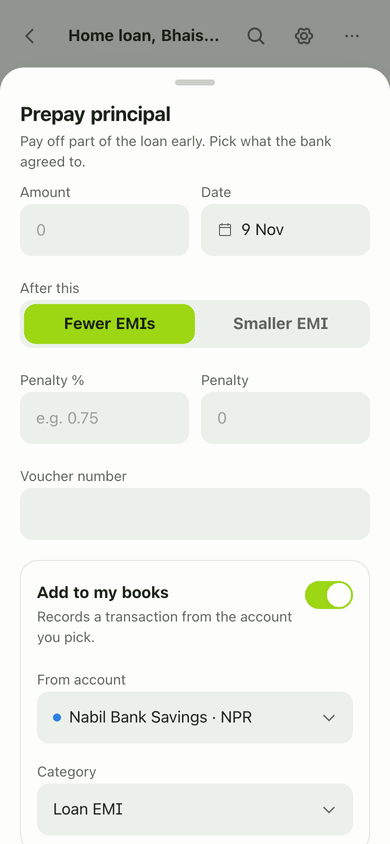
- Quand la date précède des EMI déjà payées, choisissez à partir d’où recalculer : depuis la date du paiement, ou seulement les EMI restant à payer. Vous pouvez aussi enregistrer le remboursement anticipé comme une dépense. Touchez Enregistrer le remboursement anticipé.
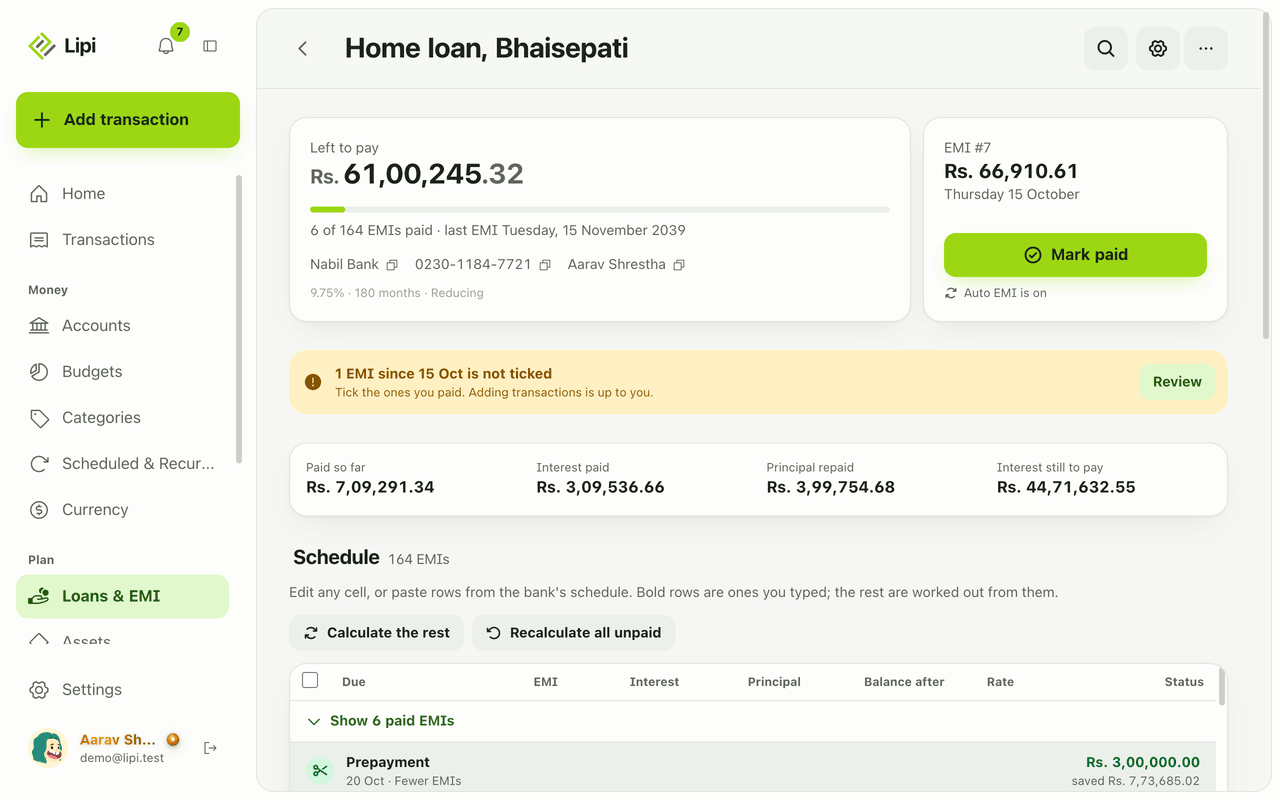
- Le remboursement anticipé apparaît dans l’échéancier avec une icône de ciseaux et la mention « Moins d’EMI », et les lignes non payées sont réestimées.
- Pour clôturer le prêt plus tôt, utilisez Clôturer par anticipation, puis saisissez le Montant final versé. Les EMI restantes sont marquées comme clôturées par anticipation.
Détails et règles
- Les remboursements anticipés et la clôture anticipée font partie des prêts bancaires, qui sont Premium.
- Modes : réduire la durée ou réduire l’EMI. La pénalité est facultative.
- Vous pouvez modifier un remboursement anticipé plus tard. Une transaction déjà enregistrée ne change pas quand vous le modifiez.
- Les lancements ultérieurs de Calculer le reste gardent chaque remboursement anticipé là où il est tombé. Supprimer un remboursement anticipé recalcule les EMI non payées sans lui.
- Le widget tableau de bord des informations sur les prêts affiche les intérêts économisés et les EMI en moins. Il est Premium.
- La lettre de votre banque peut afficher des chiffres différents de l’estimation. Modifiez les lignes pour qu’elles correspondent, voir Échéancier d’EMI.
- Le simulateur de prêt gratuit vous permet de tester des remboursements anticipés sans rien enregistrer.
Fonctionne avec
Demander à un assistant IA
Demandez à un assistant connecté à Lipi : « J’ai remboursé par anticipation Rs 3,00,000 sur mon prêt immobilier le 20 octobre. » Il l’enregistre avec save_bank_loan_event. Cet outil ne recalcule pas l’échéancier : l’assistant doit donc ensuite écrire les nouvelles lignes d’après la lettre de votre banque avec set_bank_loan_rows. Pour annuler, il utilise delete_bank_loan_event. Il peut lire le résultat avec get_bank_loan. Ces outils nécessitent Premium.
Pour les assistants IA
Le serveur MCP de Lipi donne à un assistant ces outils pour cette fonctionnalité :
save_bank_loan_eventdelete_bank_loan_eventset_bank_loan_rowsget_bank_loan
Questions et réponses
Lipi gère-t-il le remboursement anticipé d'un prêt ?
Oui. Ouvrez un prêt bancaire, choisissez Rembourser du capital, saisissez le montant et la date, puis indiquez si vous voulez réduire le nombre d'EMI ou le montant de l'EMI. Lipi prévisualise la nouvelle EMI, la nouvelle date de fin et les intérêts économisés avant que vous confirmiez. C'est une fonctionnalité Premium.
Puis-je choisir entre une durée plus courte et une EMI plus petite ?
Oui. La feuille de remboursement anticipé propose deux options : Moins d'EMI (durée plus courte) ou EMI plus petite. L'aperçu se met à jour pour chaque choix afin que vous puissiez les comparer.
Puis-je ajouter une pénalité de remboursement anticipé ?
Oui. La feuille a un champ Pénalité en %, par exemple 0.75, et un montant de pénalité que vous pouvez modifier. Laissez-les vides si votre banque n'a rien facturé.
Comment enregistrer la clôture anticipée d'un prêt ?
Utilisez Clôturer par anticipation dans la feuille Plus d'actions du prêt. Saisissez le montant final versé à la banque. Les EMI restantes sont marquées comme clôturées par anticipation, et non comme payées, et le prêt est clos.
Un remboursement anticipé modifie-t-il mes transactions ?
Seulement si vous le demandez. Vous pouvez enregistrer le remboursement anticipé comme une dépense depuis un compte. Si vous modifiez ensuite le remboursement anticipé, la transaction déjà présente dans vos comptes ne change pas.
Puis-je tester un remboursement anticipé avant de le payer ?
Oui. Le simulateur de prêt gratuit a un bouton Ajouter un remboursement anticipé. Il montre ce qu'un versement supplémentaire ferait économiser, et rien n'est enregistré.
Dernière mise à jour:
Plus dans Prêts et EMI
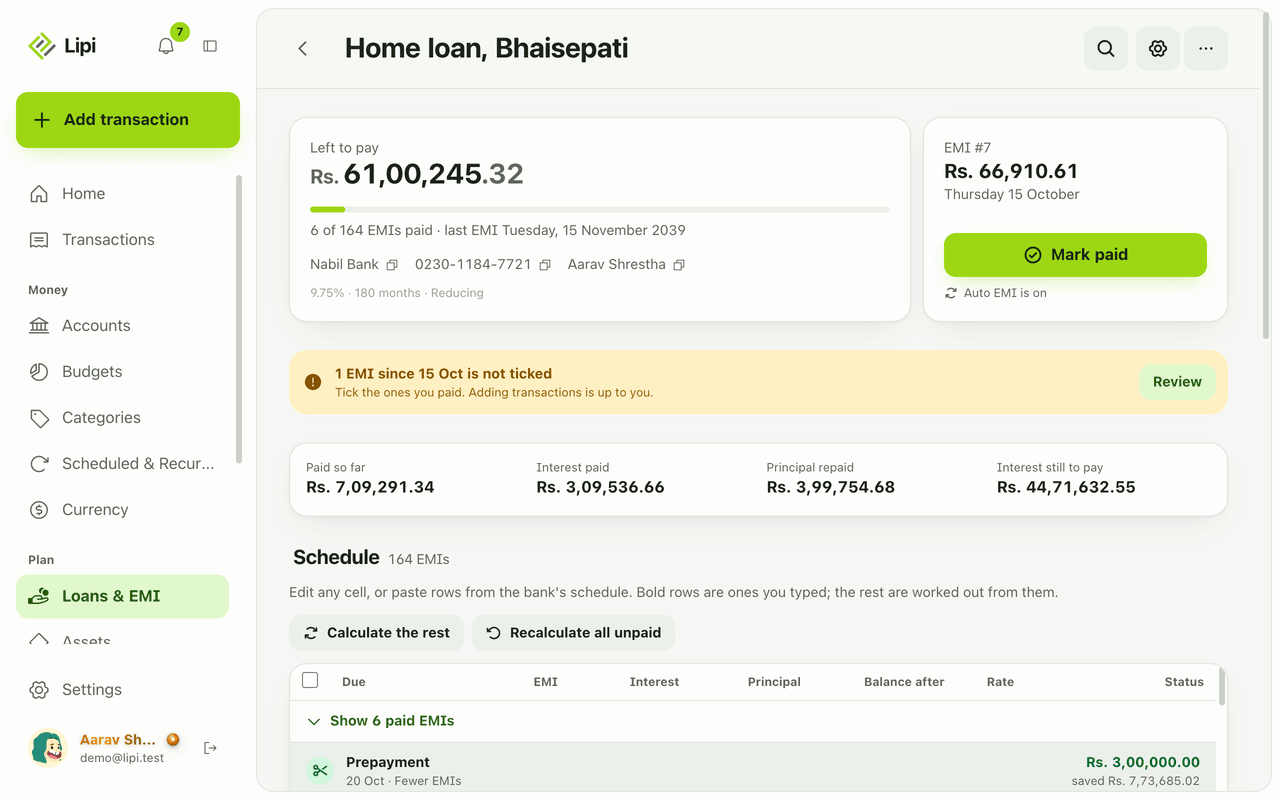
Suivi de prêt bancaire et EMI
Oui, Lipi suit les prêts bancaires : il construit l'échéancier des EMI à partir des conditions du prêt, vous cochez les EMI payées, il enregistre les remboursements anticipés et affiche le reste à payer. Premium.
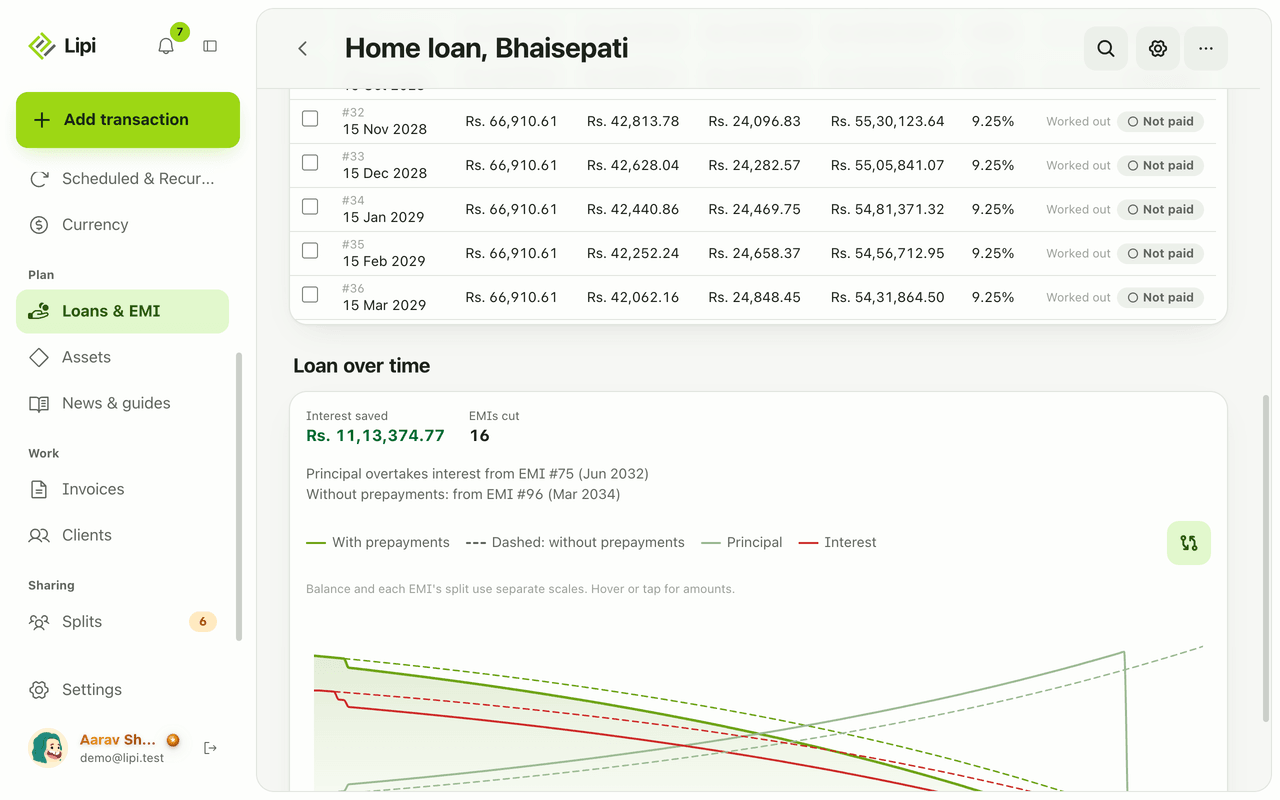
Échéancier EMI et amortissement
Lipi présente chaque prêt sous forme de tableau d'amortissement avec échéance, EMI, intérêts, capital, solde et taux par ligne, et vous pouvez modifier chaque ligne pour coller à la banque. Premium.
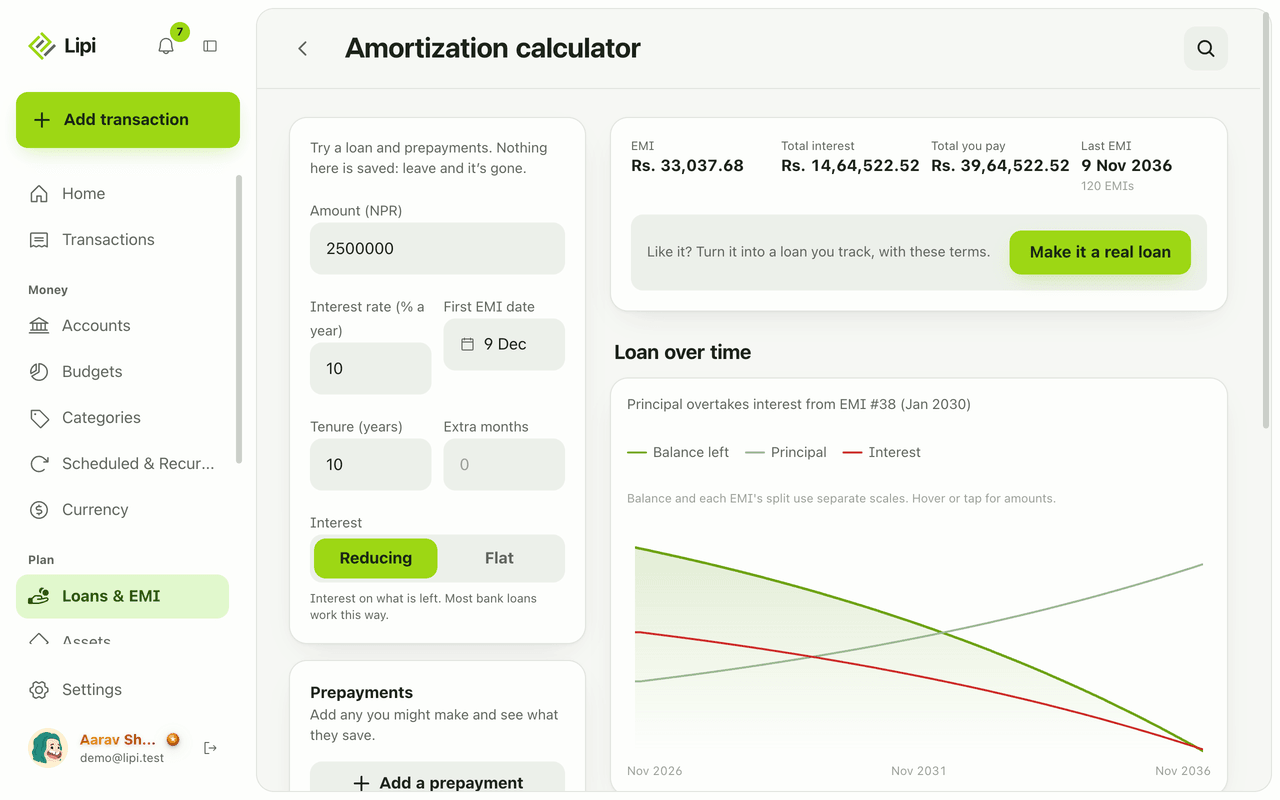
Calculateur de prêt et d'EMI
Lipi propose un calculateur d'EMI et d'amortissement gratuit : saisissez montant, taux, durée et type d'intérêt, ajoutez des remboursements anticipés et voyez l'EMI, le total des intérêts et un graphique. Rien n'est enregistré.